Una nuova analisi di Rocket rivela che la città è il luogo più difficile d’America per chi vuole risparmiare l’anticipo per la prima casa. Per gli investitori con capitali a disposizione, questa scarsità racconta una storia convincente.
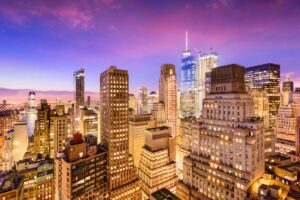
New York City ha conquistato ancora una volta un primato che conferma il suo status di mercato immobiliare tra i più ambiti al mondo. Secondo una nuova analisi di Rocket, New York è il mercato più difficile del Paese per chi acquista la prima casa e deve risparmiare l’anticipo: una famiglia tipo avrebbe bisogno di 65,2 anni per mettere da parte la somma necessaria.
L’acquirente mediano alla prima casa a New York versa un anticipo di 265.000 dollari, pari al 30% di un prezzo d’acquisto di 883.333 dollari. Per chi sogna di diventare proprietario si tratta di un ostacolo, ma per chi dispone già di capitali indica un mercato caratterizzato da elevate barriere all’ingresso, acquirenti solidi dal punto di vista finanziario e una domanda duratura.
Cosa misura davvero il dato dei 65 anni
Il numero in prima pagina merita un contesto. I newyorkesi non passano letteralmente 65 anni a risparmiare per comprare casa. Il dato mostra piuttosto la distanza tra il reddito della famiglia tipo e la cifra che gli acquirenti alla prima casa portano effettivamente al rogito.
Il calcolo di Rocket presuppone che una famiglia risparmi ogni anno il 5% del proprio reddito. A New York il reddito familiare mediano utilizzato nell’analisi era di 81.228 dollari, il che equivale a poco più di 4.000 dollari di risparmio annuo. La società ha incrociato i dati sui redditi del Censimento 2024 con gli anticipi versati dai propri clienti alla prima casa che hanno acceso un mutuo tra maggio 2025 e maggio 2026.
In altre parole, chi riesce a comprare a New York non è la famiglia tipo che risparmia con moderazione. Si tratta di persone con redditi più alti, coppie con doppio stipendio e famiglie che uniscono le proprie risorse. È proprio questo tipo di domanda, solida e ben finanziata, a sostenere i valori immobiliari nel lungo periodo.
Un mercato premium tra i mercati premium
La posizione di New York è ancora più significativa perché supera le aree metropolitane della California, a lungo considerate le più care del Paese. A San Francisco una famiglia tipo avrebbe bisogno di 57,2 anni per risparmiare l’anticipo mediano di 400.000 dollari su una casa da 1,5 milioni. Los Angeles si colloca al terzo posto con 41,5 anni e un anticipo mediano di 170.500 dollari su una casa da 852.500 dollari. Segue Boston con 37,8 anni e un anticipo tipico di 185.000 dollari, mentre Anaheim e San Jose sono a pari merito con 33,6 anni. A San Jose gli acquirenti versano un anticipo mediano di 249.000 dollari su un acquisto di circa 1,1 milioni.
Il contrasto con il Midwest è netto. A Warren, in Michigan, l’acquirente mediano alla prima casa versa appena 8.797 dollari, pari al 5% di un prezzo d’acquisto di 175.940 dollari, e una famiglia tipo potrebbe in teoria risparmiare quella somma in 3,1 anni. La vicina Detroit è seconda per rapidità con 3,9 anni: qui gli acquirenti versano un anticipo mediano di 7.600 dollari, anche in questo caso circa il 5%, su una casa da 152.000 dollari. Seguono Virginia Beach e Fort Worth con 4,3 anni ciascuna, mentre Indianapolis e Milwaukee si attestano entrambe intorno ai 4,4 anni.
Anticipi più alti, fondamenta più solide
Il divario non dipende solo dai prezzi delle case. Nei mercati più costosi gli acquirenti versano anche una quota molto più ampia del prezzo d’acquisto. A New York chi compra la prima casa versa un anticipo mediano del 30%, sei volte la quota del 5% registrata a Detroit e Warren.
Il peculiare mercato delle cooperative edilizie della città gioca un ruolo importante. Molti edifici in regime di co-op e condominio richiedono agli acquirenti un anticipo compreso tra il 20% e il 30%, secondo Jason Warner, agente di Redfin. “Il livello dei prezzi a New York City è molto più alto che nella maggior parte del Paese”, ha dichiarato Warner nel rapporto di Rocket.
Per gli investitori questi requisiti hanno un lato positivo. I proprietari che entrano con un patrimonio netto consistente sono più preparati ad affrontare le fasi di flessione, il che contribuisce a mantenere stabili gli edifici dal punto di vista finanziario e sostiene i valori in tutto il mercato.
Warner ha osservato che questa barriera ha cambiato il profilo di chi compra la prima casa in città. “Poiché qui chi acquista la prima casa impiega un po’ più di tempo a risparmiare, oggi mi capita spesso di aiutare professionisti a metà carriera, tra la fine dei trent’anni e l’inizio dei quaranta, a comprare la loro prima casa dopo decenni in affitto”, ha spiegato.
Questo cambiamento comporta due implicazioni incoraggianti. La platea degli acquirenti è sempre più composta da professionisti affermati con redditi più elevati, e molti newyorkesi restano in affitto più a lungo prima di comprare, una dinamica che indica una domanda di locazione sostenuta per i proprietari.
In un mercato ristretto, la liquidità comanda
Portare più denaro al tavolo conta anche al di là del semplice soddisfare una banca o il consiglio di una cooperativa. Con un’offerta di immobili limitata e venditori che valutano quali trattative abbiano più probabilità di andare in porto, un anticipo consistente può far risaltare un’offerta, ha affermato Warner. Acquirenti e investitori con capitali immediatamente disponibili godono di un chiaro vantaggio competitivo.
Una tendenza nazionale di valori in crescita
I numeri di New York si inseriscono in una tendenza nazionale più ampia. L’acquirente tipo negli Stati Uniti ha versato un anticipo di 64.000 dollari, pari al 15% del prezzo d’acquisto, a marzo, secondo una distinta analisi di Redfin. Si tratta di circa il doppio rispetto a quanto versavano gli acquirenti prima della pandemia, soprattutto a causa della forte crescita dei prezzi delle case, a dimostrazione di quanto valore abbia acquisito il mercato residenziale negli ultimi anni.
L’accessibilità resta una sfida a livello nazionale. A giugno Redfin ha stimato che una famiglia dovesse guadagnare circa 109.800 dollari l’anno per potersi permettere la casa tipo negli Stati Uniti, a fronte di un reddito familiare mediano di circa 87.600 dollari. Nell’area metropolitana di New York, Redfin stima che un acquirente debba guadagnare circa 233.000 dollari per permettersi una casa tipo, contro un reddito familiare mediano di circa 98.000 dollari.
Gli acquirenti si stanno adattando. L’analisi di Rocket cita un sondaggio di Redfin secondo cui quasi un quarto dei giovani che hanno acquistato casa di recente ha utilizzato denaro di famiglia per l’anticipo, mentre altri stanno ampliando l’area di ricerca o rivedendo le proprie aspettative.
In conclusione
Il prezzo d’ingresso a New York è elevato, ma è proprio questo a rendere il mercato resiliente. Requisiti di capitale elevati, una platea di acquirenti orientata verso professionisti affermati, una domanda di locazione persistente e una forte competizione per un’offerta limitata indicano un mercato in cui gli investitori ben capitalizzati possono trovare opportunità durature. Il costo per varcare la soglia è straordinario, e per chi riesce a sostenerlo, è proprio questa esclusività ad aver reso il mattone newyorkese uno degli asset più solidi del Paese.